
Dữ liệu trong bài được cập nhật theo các nguồn đến ngày 21/09/2026.
Khi so sánh các tài sản đầu tư, nhiều người thường chỉ nhìn vào mức tăng giá hoặc lợi nhuận công bố. Nhưng nếu bỏ qua phí giao dịch, phí quản lý và lạm phát, con số đẹp trên giấy có thể không phản ánh đúng sức mua thực tế. Với phân tích kỹ thuật và phương pháp đánh giá trong nhóm tài sản khác, cách nhìn đúng là phải quy đổi mọi thứ về cùng một mặt bằng: lợi suất sau phí và sau lạm phát.
Điều này đặc biệt quan trọng với các tài sản có chu kỳ khác nhau, ví dụ tiền điện tử, vàng, bất động sản hay các tài sản thay thế khác. Mỗi loại có cách tạo lợi nhuận riêng: có tài sản tăng giá, có tài sản tạo dòng tiền, có tài sản chịu biến động mạnh. Vì vậy, so sánh đúng không phải là hỏi “tài sản nào lời nhất”, mà là “sau mọi chi phí và sức mua thực tế, tài sản nào phù hợp hơn với mục tiêu của tôi”.
Hiểu đúng về lợi suất danh nghĩa, lợi suất sau phí và lợi suất thực
Trước hết, cần tách ba khái niệm thường bị dùng lẫn lộn:
- Lợi suất danh nghĩa: mức tăng giá hoặc tổng lợi nhuận trước khi trừ chi phí và chưa điều chỉnh lạm phát.
- Lợi suất sau phí: lợi suất còn lại sau khi đã trừ các loại phí liên quan như giao dịch, lưu ký, quản lý, spread hoặc chi phí mua bán.
- Lợi suất thực: lợi suất sau phí đã được điều chỉnh theo lạm phát, tức là phần tăng thêm sức mua thật sự.
Trong thực hành, nhiều nhà đầu tư dừng lại ở lợi suất danh nghĩa. Đây là lỗi phổ biến nhất. Một tài sản có thể tăng 12% trong năm, nhưng nếu tổng phí là 2% và lạm phát là 4%, phần “lãi thực” không còn nhiều như cảm giác ban đầu.
Nếu mục tiêu là giữ và tăng sức mua, lợi suất thực mới là thước đo đáng quan tâm nhất.
Cách tính lợi suất sau phí và lạm phát
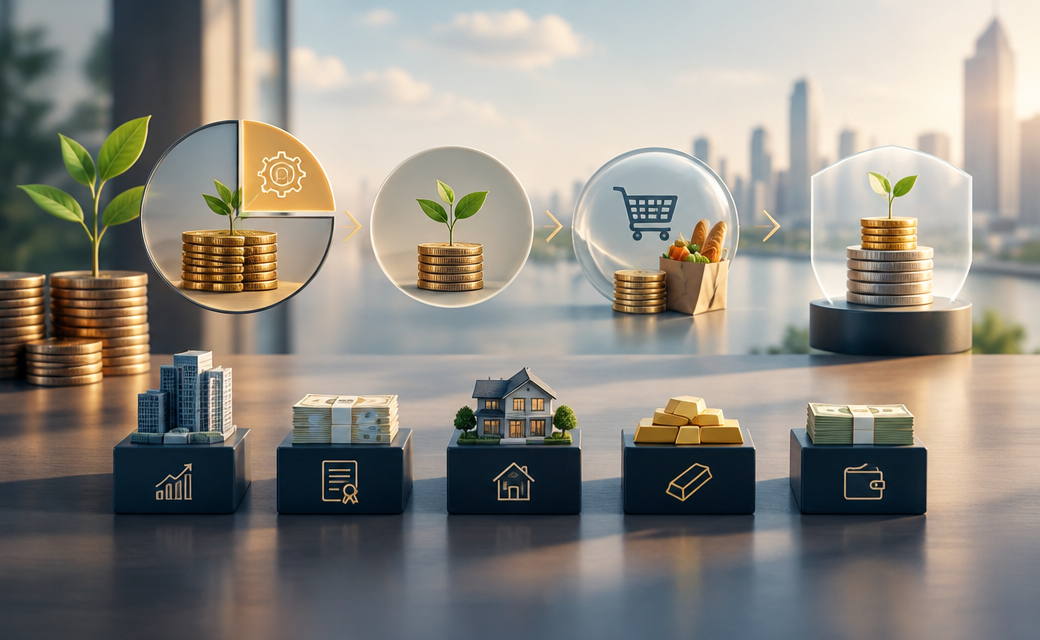
Không cần công thức quá phức tạp. Bạn có thể dùng quy trình dưới đây để so sánh giữa các tài sản đầu tư một cách nhất quán.
- Xác định lợi suất danh nghĩa của từng tài sản trong cùng một kỳ nắm giữ.
- Tổng hợp toàn bộ chi phí phát sinh trong quá trình đầu tư.
- Trừ phí để ra lợi suất sau phí.
- Điều chỉnh theo lạm phát để ước tính lợi suất thực.
- So sánh trên cùng một thời gian và cùng đơn vị đo lường.
Với tư duy đơn giản, có thể hiểu lợi suất thực là phần còn lại sau khi bạn “đi qua hai lớp lọc”: chi phí đầu tư và mất giá của tiền tệ. Nếu bỏ qua một trong hai, kết quả đánh giá dễ lệch.
Ví dụ giả định: so sánh ba tài sản trong cùng một năm
Giả sử một nhà đầu tư phân tích ba tài sản trong 1 năm, với dữ liệu ví dụ giả định như sau:
- Tài sản A tăng giá 15%, tổng phí 1,5%, lạm phát 4%.
- Tài sản B tăng giá 10%, tổng phí 0,5%, lạm phát 4%.
- Tài sản C tăng giá 20%, tổng phí 4%, lạm phát 4%.
Cách hiểu đơn giản:
- Tài sản A: lợi suất sau phí còn khoảng 13,5%, sau đó mới điều chỉnh theo lạm phát.
- Tài sản B: lợi suất sau phí còn khoảng 9,5%.
- Tài sản C: lợi suất sau phí còn khoảng 16% nhưng chi phí cao hơn đáng kể.
Trong ví dụ này, nếu chỉ nhìn mức tăng giá, nhiều người sẽ chọn C. Nhưng nếu xem xét chi phí, A có thể trở thành lựa chọn cân bằng hơn. Còn nếu mục tiêu là giữ sức mua ổn định với chi phí thấp, B có thể là phương án đáng lưu ý. Điểm mấu chốt là: cùng một mức lợi nhuận danh nghĩa, cấu trúc phí khác nhau sẽ tạo ra kết quả cuối cùng rất khác.
Phân tích kỹ thuật và phương pháp đánh giá áp dụng cho từng nhóm tài sản
Với nhóm tài sản khác, việc so sánh không thể áp một công thức cứng cho mọi trường hợp. Cần phân biệt cách đánh giá theo đặc tính của từng loại tài sản.
Tiền điện tử: biến động mạnh, phí và spread rất quan trọng
Trong tiền điện tử, ngoài biến động giá, nhà đầu tư còn phải tính đến phí giao dịch, chênh lệch mua – bán, phí rút nạp và đôi khi là chi phí lưu ký. Tài sản số còn có rủi ro thay đổi cấu trúc thị trường rất nhanh. Việc một chỉ số hay bộ chỉ số được cập nhật, tái cơ cấu hoặc ngừng cung cấp cho thấy bức tranh thị trường có thể thay đổi khá linh hoạt theo giai đoạn.
Với nhóm này, phương pháp đánh giá nên ưu tiên:
- so sánh theo cùng khung thời gian;
- ghi nhận rõ tổng chi phí vào – ra;
- tách biệt lợi suất giá và lợi suất có dòng tiền nếu có;
- không dùng một đợt tăng mạnh để kết luận dài hạn.
Vàng: cần xem phí mua bán và khả năng nắm giữ
Vàng thường được nhắc đến như một công cụ phòng thủ hơn là tài sản tăng trưởng mạnh. Nhưng ngay cả với vàng, lợi suất sau phí vẫn là yếu tố then chốt. Chênh lệch mua – bán, phí cất giữ hoặc chi phí cơ hội đều ảnh hưởng đến kết quả cuối cùng. Nếu nhà đầu tư muốn so sánh vàng với tài sản khác, đừng chỉ nhìn vào biến động giá mà phải đặt nó trong vai trò bảo toàn sức mua.
Bài viết Đánh giá lợi suất theo kịch bản thay vì nhìn một con số duy nhất
Khi đặt các tài sản lên cùng bàn cân, điều hữu ích hơn cả là chia câu chuyện lợi suất thành từng kịch bản. Có tài sản nhìn rất hấp dẫn nếu thị trường thuận lợi, nhưng lại bị bào mòn mạnh khi chi phí vào ra cao, thanh khoản mỏng hoặc phải nắm giữ trong giai đoạn biến động kéo dài. Ngược lại, có tài sản không tạo cảm giác bứt phá nhưng lại giữ kết quả ổn định hơn sau khi trừ phí và sau khi xét đến tác động của giá cả chung. Vì thế, thay vì hỏi tài sản nào “tốt nhất”, nhà đầu tư nên tự hỏi: trong điều kiện bình thường, trong điều kiện thị trường xấu và trong điều kiện phải thoát vị thế nhanh, tài sản đó còn giữ được bao nhiêu giá trị thực? Với nhóm tài sản có yếu tố kỹ thuật cao như tài sản số, việc đánh giá còn cần nhìn vào cấu trúc thị trường. Cùng một tài sản nhưng cách giao dịch, cơ chế tái cân bằng, mức độ tập trung thanh khoản hay thay đổi trong bộ chỉ số tham chiếu có thể làm kết quả thực nhận khác xa so với con số hiển thị trên biểu đồ. Một tín hiệu tăng giá ngắn hạn chưa đủ nói lên hiệu quả đầu tư nếu phần lớn lợi ích bị hấp thụ bởi spread, phí chuyển đổi hoặc rủi ro thời điểm giao dịch. Do đó, lợi suất thực nên được xem là kết quả của cả “đúng tài sản” lẫn “đúng cách tiếp cận”, chứ không chỉ của biến động giá. Để so sánh có chiều sâu, hãy bắt đầu từ các câu hỏi rất cụ thể: tài sản này tạo lợi nhuận chủ yếu từ tăng giá hay từ dòng tiền; chi phí nào phát sinh khi mua, nắm giữ và thoát ra; lạm phát tác động đều hay không đều lên giá trị thực; và dữ liệu đang dùng có phản ánh đúng cùng một kỳ nắm giữ hay không. Nếu hai tài sản có mức tăng nhìn qua khá giống nhau, nhưng một bên đòi hỏi chi phí duy trì cao hơn hoặc khó chuyển đổi hơn, lợi suất sau cùng có thể lệch đáng kể. Đây là lý do cần tách bạch giữa hiệu suất trên biểu đồ và hiệu quả kinh tế mà nhà đầu tư thực sự nhận được. Một cách hữu ích khác là so sánh theo vai trò danh mục thay vì so sánh như thể mọi tài sản đều có cùng chức năng. Có tài sản phù hợp cho phòng thủ sức mua, có tài sản phù hợp cho tìm kiếm tăng trưởng, có tài sản chỉ hợp với tỷ trọng nhỏ do biến động lớn. Khi vai trò khác nhau, tiêu chí đánh giá cũng khác nhau: tài sản phòng thủ nên được soi kỹ ở độ ổn định sau phí, còn tài sản tăng trưởng nên được soi kỹ ở khả năng bù đắp chi phí và duy trì sức mua qua nhiều chu kỳ. Chỉ khi đặt đúng mục tiêu, nhà đầu tư mới tránh được việc dùng một thước đo duy nhất để kết luận cho mọi loại tài sản. Nguồn: Tổng hợp. 📌 Muốn được hỗ trợ trong quá trình đầu tư Chứng Khoán ? Nếu bạn thấy bài viết này hữu ích. hãy tham gia cộng đồng Đầu Tư 365 để cùng trao đổi và cập nhật cơ hội mỗi ngày: 📩 Hợp tác & công việc: lienhedautu365@gmail.comNhững câu hỏi nên tự đặt ra trước khi so sánh
Nếu bạn chưa có tài khoản, có thể đăng ký theo link mình chia sẻ bên dưới để được mình hỗ trợ định hướng, cách chọn sản phẩm và quản lý danh mục.
👉 LINK MỞ TÀI KHOẢN TCBS MIỄN PHÍ
Còn nếu bạn đã có tài khoản rồi, đừng quên nhập mã giới thiệu người hỗ trợ giao dịch để được đồng hành và trao đổi khi cần nhé.
👉 HOẶC DÙNG MÃ GIỚI THIỆU: 105C306629 (XXX Ân).
Zalo: https://zalo.me/g/exxeoo859
Telegram: https://t.me/dautu365
Fanpage: https://www.facebook.com/dautu365com
YouTube: https://www.youtube.com/@Dautu365com
TikTok: https://www.tiktok.com/@dautu365

